Verifactu vs factura electrónica: diferencias, fechas y qué cambia si alquilas
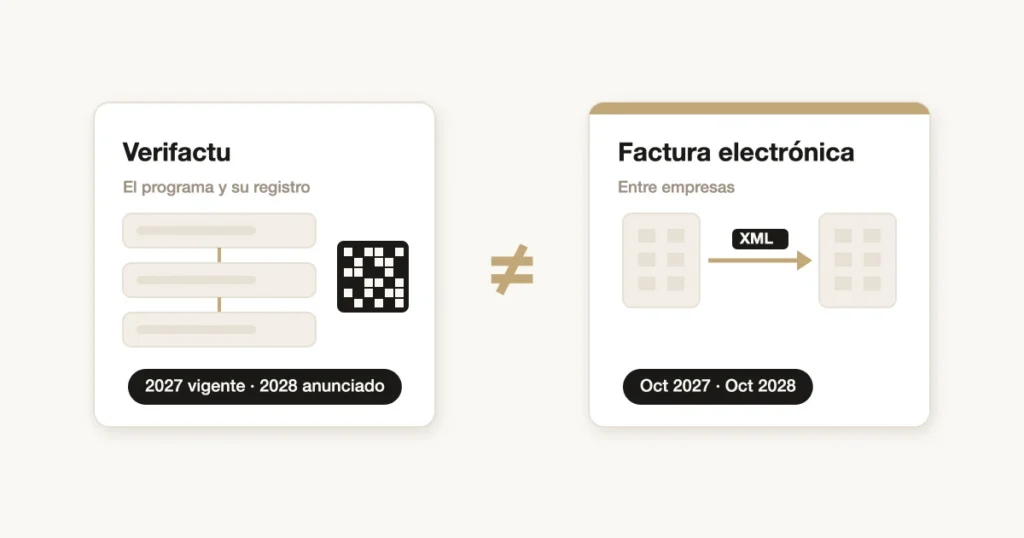
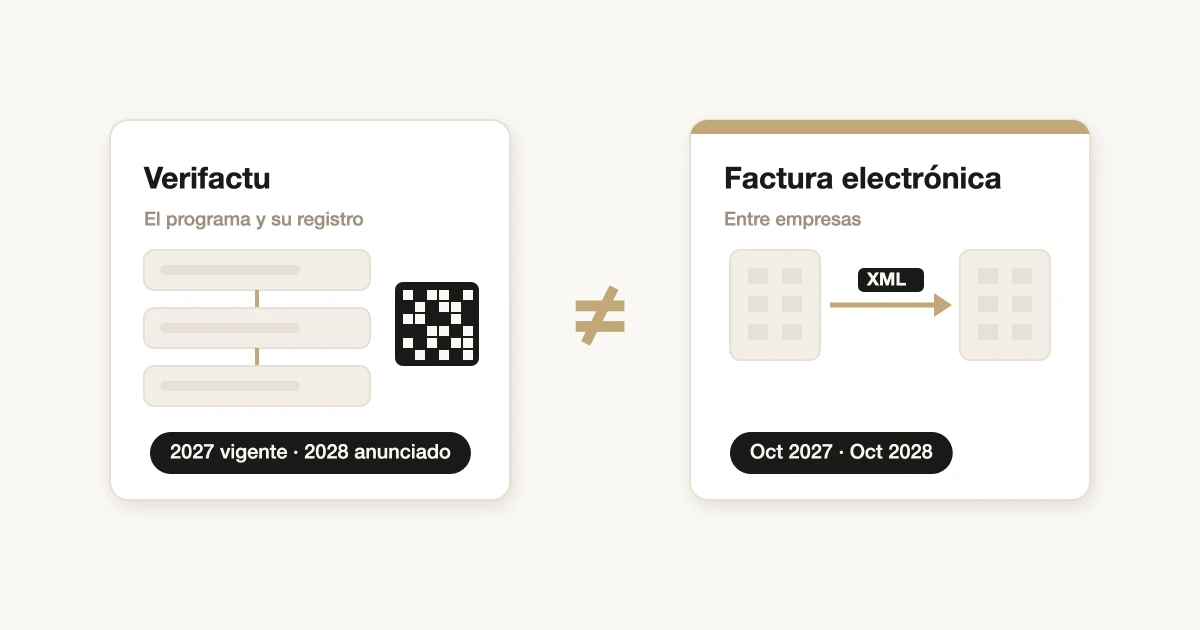
Respuesta corta: no, Verifactu y la factura electrónica no son lo mismo. Verifactu regula cómo debe ser el programa con el que facturas. La factura electrónica obligatoria regula en qué formato se emiten y se envían las facturas entre empresas y profesionales. Tienen ámbitos y calendarios distintos, así que saber si te afecta una no te dice si te afecta la otra. Un ejemplo: un propietario persona física que alquila un local a una empresa puede quedar fuera de Verifactu y, aun así, tener que emitir factura electrónica cuando llegue su fecha.
Actualizado el 8 de octubre de 2026. Vigente en el BOE: Verifactu, 1 de enero de 2027 para sociedades y 1 de julio de 2027 para el resto; factura electrónica entre empresas, octubre de 2027 u octubre de 2028 según tamaño. Anunciado por Hacienda y pendiente de norma: retrasar Verifactu a octubre de 2028.
Qué es Verifactu
Lo que todo el mundo llama Verifactu es el Reglamento de sistemas informáticos de facturación (Real Decreto 1007/2023). No crea la obligación de facturar ni te obliga a usar un programa. Lo que hace es fijar los requisitos que debe cumplir el programa si facturas con uno:
- Cada factura genera un registro de facturación con una huella encadenada a la anterior, de forma que cualquier cambio posterior deja rastro.
- La factura lleva un código QR con sus datos básicos.
- Una factura emitida no se edita ni se borra: se corrige con una rectificativa.
Hay dos formas de cumplirlo. En la modalidad VERI*FACTU, el programa envía cada registro a la Agencia Tributaria en el momento. En la otra, los registros no se envían, pero se firman y se conservan con requisitos adicionales. Usar VERI*FACTU es una opción, no una obligación.
A quién se aplica (artículo 3.1 del reglamento): a quien usa un programa para facturar y además es contribuyente del Impuesto sobre Sociedades, contribuyente del IRPF que desarrolla actividades económicas, no residente con establecimiento permanente, o entidad en atribución de rentas (como una comunidad de bienes) con actividad económica. Quedan fuera, entre otros, quienes llevan los libros registro por el SII (artículo 3.3).
Qué no es: no es un programa de Hacienda, no es una factura especial y no afecta a quien factura a mano. Según las preguntas frecuentes de la AEAT, Word o Excel usados solo para escribir, imprimir y guardar facturas tampoco cuentan como sistema de facturación. Si quieres el detalle de fechas y requisitos, lo tienes en nuestra guía de Verifactu para alquileres.
Qué es la factura electrónica entre empresas
La factura electrónica obligatoria nace de la Ley 18/2022, conocida como ley Crea y Crece, que añadió el artículo 2 bis de la Ley 56/2007: todos los empresarios y profesionales deberán expedir, enviar y recibir facturas electrónicas en sus relaciones con otros empresarios y profesionales. Lo desarrolla el Real Decreto 238/2026, y la Orden HAC/1028/2026 ha puesto en marcha su calendario.
- Qué regula: el formato y el envío de la factura. Cuando te aplique, no valdrá un PDF: tendrá que ser un mensaje estructurado en formato UBL, CII, EDIFACT o Facturae (artículo 7.1 del Real Decreto 238/2026).
- Quién interviene: el emisor, el destinatario y, en medio, plataformas privadas de intercambio o la solución pública de la AEAT, que además guarda una copia de todas las facturas. Si el destinatario no ha elegido otra vía, se entiende que recibe por la solución pública.
- Ámbito: las facturas que el emisor ya está obligado a expedir según el Reglamento de facturación, cuando el destinatario es un empresario o profesional con sede, establecimiento permanente o domicilio en España (artículo 3.1). Las facturas a particulares no entran. Tampoco los tiques (facturas simplificadas), salvo las cualificadas.
- Algo nuevo: el destinatario tendrá que informar de si acepta la factura y de cuándo la paga. Es una medida contra la morosidad.
- Una ayuda prevista: la AEAT desarrollará una aplicación o formulario gratuito que, bajo determinadas condiciones y requisitos, permitirá emitir facturas electrónicas (disposición adicional primera).
Calendario vigente. La Orden HAC/1028/2026 se publicó en el BOE el 5 de octubre de 2026 y entró en vigor el 6 de octubre. Desde esa fecha cuentan los plazos de la disposición final cuarta del Real Decreto 238/2026:
- Octubre de 2027 (12 meses): empresarios y profesionales con un volumen de operaciones de más de 8 millones de euros el año anterior.
- Octubre de 2028 (24 meses): todos los demás. Aquí está la gran mayoría de propietarios, sociedades patrimoniales y gestorías.
Para las personas físicas y las entidades en atribución de rentas (como las comunidades de bienes) de 8 millones o menos, informar del estado de las facturas será voluntario durante los 12 meses siguientes a su fecha, es decir, hasta octubre de 2029 (disposición transitoria tercera).
Verifactu vs factura electrónica: diferencias
| Verifactu | Factura electrónica | |
|---|---|---|
| Qué regula | Los requisitos del programa con el que facturas. | El formato y el envío de las facturas entre empresas y profesionales. |
| A quién afecta | A quien factura con un programa y es sociedad, autónomo o persona física con actividad económica (entre otros). Art. 3 RD 1007/2023 | A los empresarios y profesionales del IVA, que incluye a cualquier arrendador, cuando deben emitir factura a otra empresa o profesional establecida en España. Art. 3 RD 238/2026 |
| Qué exige | Registro de cada factura con huella encadenada, QR e inalterabilidad. | Fichero estructurado (UBL, CII, EDIFACT o Facturae), envío por plataforma o solución pública e información de aceptación y pago. |
| Relación con la AEAT | En la modalidad VERI*FACTU, el registro se envía en el momento. En la otra, se conserva firmado. | La solución pública de la AEAT guarda una copia de todas las facturas electrónicas. |
| Relación entre empresas | Ninguna: no cambia cómo recibe la factura tu cliente. | Es su razón de ser: el destinatario recibe un fichero que su programa puede leer. |
| Calendario | Vigente: 1 de enero de 2027 (sociedades) y 1 de julio de 2027 (resto). Anunciado: octubre de 2028, sin BOE. | Vigente: octubre de 2027 (más de 8 millones) y octubre de 2028 (resto). |
| ¿Puede aplicarte una sin la otra? | Sí: por ejemplo, una sociedad que solo factura a particulares con un programa. | Sí: por ejemplo, una persona física sin actividad económica en el IRPF que alquila un local a una empresa. |
¿Puede afectarte una y no la otra?
Sí, porque cada norma mira una cosa distinta. Verifactu pregunta quién eres a efectos del IRPF o del Impuesto sobre Sociedades. La factura electrónica pregunta si eres empresario a efectos del IVA y a quién facturas. Y en el IVA, a diferencia del IRPF, cualquier arrendador es empresario (artículo 5 de la Ley del IVA).
A. Persona física que alquila vivienda a un particular. Lo normal es que no le afecte ninguna de las dos. El alquiler de vivienda habitual está exento de IVA (las estancias cortas en vivienda amueblada cambian desde el 1 de diciembre de 2026; lo vemos más abajo) y, cuando el inquilino es un particular, no hay obligación de emitir factura, salvo que el inquilino la pida para ejercer un derecho tributario (artículos 2 y 3 del Reglamento de facturación). Además, sin actividad económica en el IRPF queda fuera de Verifactu, y al no facturar a una empresa tampoco entra la factura electrónica.
B. Persona física que alquila un local o un garaje a una empresa. Es el caso que explicamos en el siguiente apartado: en principio queda fuera de Verifactu, pero dentro de la factura electrónica.
C. Sociedad patrimonial. Le afecta Verifactu si factura con un programa, porque todos los contribuyentes del Impuesto sobre Sociedades están dentro del ámbito, se dediquen a lo que se dediquen (lo confirma la AEAT en sus preguntas frecuentes), salvo que lleve sus libros por el SII. Le afectará además la factura electrónica en las facturas a empresas y profesionales, normalmente desde octubre de 2028. Si solo alquila viviendas a particulares, no tiene obligación de emitir esas facturas, aunque si las emite igualmente con un programa, también deben cumplir Verifactu. Lo explicamos en Verifactu para sociedades patrimoniales.
D. Empresa o autónomo con actividad económica. Le afectan las dos, cada una en su fecha: Verifactu en las facturas de su actividad económica emitidas con programa, y la factura electrónica en las que emita a otras empresas y profesionales.
E. Gestoría que gestiona alquileres de terceros. Por sus propios honorarios, como cualquier empresa: Verifactu si factura con programa, y factura electrónica en las facturas a clientes que sean empresarios o profesionales. Si además emite facturas en nombre de sus clientes propietarios, el responsable de las obligaciones de factura electrónica sigue siendo el propietario (artículo 3.2 del Real Decreto 238/2026). En Verifactu ocurre algo parecido: si el propietario está obligado, la gestoría puede emitir por él, pero la responsabilidad sigue siendo del propietario (artículo 6 del reglamento). Por eso conviene que la gestoría sepa en qué situación está cada cliente.
El caso que más confunde a los propietarios
Puedes no estar obligado a Verifactu y, sin embargo, tener que emitir factura electrónica a una empresa.
Ejemplo: Marta, persona física, alquila un local a una SL y no tiene a nadie contratado para gestionar sus alquileres.
- Verifactu: en principio, no. En el IRPF, un arrendamiento solo es actividad económica si para gestionarlo tienes al menos una persona empleada con contrato laboral y a jornada completa (artículo 27.2 de la Ley del IRPF); el alquiler turístico con servicios propios de hostelería es otro supuesto. Marta no está en ninguno de los dos, así que obtiene rendimientos del capital inmobiliario. Y el reglamento de Verifactu solo incluye a los contribuyentes del IRPF que desarrollan actividades económicas (artículos 1.1 y 3.1.b del reglamento, que remiten a la Ley del IRPF). La AEAT lo dice expresamente en sus preguntas frecuentes: ese arrendador no debe adaptarse, aunque facture con un programa.
- Factura: sí, ya hoy. El alquiler del local lleva IVA y la inquilina es una empresa, así que Marta debe emitir factura (artículo 2 del Reglamento de facturación). Lo mismo ocurre con una plaza de garaje alquilada por separado, que también lleva IVA (lo vemos en IVA en el alquiler de plazas de garaje).
- Factura electrónica: sí, cuando llegue su fecha. Para el IVA, Marta es empresaria por ser arrendadora, y el Real Decreto 238/2026 usa ese mismo concepto. Como está obligada a facturar y su inquilina es una empresa establecida en España, esa factura tendrá que ser electrónica. Con un volumen de operaciones de 8 millones o menos, su fecha es octubre de 2028.
Los matices que cambian el resultado:
- Si tienes una persona empleada con contrato laboral y a jornada completa para gestionar tus alquileres, o alquilas un apartamento turístico con servicios propios de hostelería, tu alquiler puede ser actividad económica y, si facturas con un programa, entras también en Verifactu.
- Si tienes otra actividad económica (por ejemplo, eres autónoma) y usas un programa adaptado para ella, la AEAT aclara que las facturas del alquiler sin empleado siguen fuera de Verifactu. Puedes emitirlas con ese programa si te resulta cómodo.
- Si alquilas una vivienda a una empresa (por ejemplo, para alojar a sus empleados), el alquiler puede estar exento de IVA (artículo 20.Uno.23.º de la Ley del IVA), según el uso pactado, pero en todo caso hay que emitir factura porque el destinatario es un empresario (artículo 2.2.a del Reglamento de facturación). En principio, también entraría en la factura electrónica.
- Si alquilas un local o un garaje independiente a un particular, también debes emitir factura porque lleva IVA, pero no tendrá que ser electrónica: el destinatario no es empresario.
- Si tu domicilio fiscal está en el País Vasco o Navarra, Verifactu no te aplica: tienen su propia normativa. La factura electrónica entre empresas sí se aplica también allí, con las especialidades de la disposición adicional tercera del Real Decreto 238/2026.
- Falta un detalle técnico por aclarar. La definición de factura electrónica obligatoria del Real Decreto 238/2026 (artículo 2.d) habla de facturas producidas por programas adaptados al artículo 29.2.j de la Ley General Tributaria, que es la base legal de Verifactu, «y, en su caso, a su desarrollo reglamentario». Cómo se aplica eso a quien está fuera de Verifactu no está aclarado, y Hacienda ha anunciado que revisará los ámbitos de las dos normas. Lo que sí está escrito es que la AEAT desarrollará un formulario gratuito para emitir facturas electrónicas, bajo determinadas condiciones.
¿Qué pasa con Verifactu y 2028?
| Estado | Qué dice |
|---|---|
| Vigente en el BOE | Sociedades, antes del 1 de enero de 2027. Resto de obligados, antes del 1 de julio de 2027. Disposición final cuarta del RD 1007/2023, en la redacción del RDL 15/2025 |
| Anunciado | El 5 de octubre de 2026, el Ministerio de Hacienda anunció su previsión de aplazar las obligaciones pendientes hasta octubre de 2028, para que coincidan con la factura electrónica de quienes facturan hasta 8 millones. |
| Pendiente | La norma que lo formalice. A 8 de octubre de 2026 no está en el BOE, y la página de la AEAT sigue indicando las fechas de 2027. |
Hasta que se publique, las fechas que obligan son las de 2027. Ojo: el aplazamiento anunciado es solo de Verifactu. La factura electrónica ya tiene su calendario en vigor.
Qué revisar ahora
- Quién emite la factura: tú como persona física, una comunidad de bienes o una sociedad.
- Si tu alquiler es actividad económica en el IRPF: ¿tienes al menos una persona empleada con contrato laboral y a jornada completa para gestionarlo? ¿Ofreces servicios propios de hostelería?
- Qué alquilas y si lleva IVA: vivienda (normalmente exenta), local o garaje independiente (con IVA). Ojo: desde el 1 de diciembre de 2026, el alquiler de vivienda amueblada de hasta 30 noches que no sea tu residencia habitual pasa a llevar IVA al tipo reducido (artículo 7 del Real Decreto-ley 29/2026, pendiente de convalidación). En ese caso tendrás que emitir factura aunque el huésped sea un particular; eso no te mete en Verifactu si tu alquiler no es actividad económica en el IRPF, y solo tendrá que ser factura electrónica si el cliente es una empresa.
- A quién facturas: particulares o empresas y profesionales. Haz una lista de inquilinos que sean empresas.
- Con qué facturas hoy: a mano, Word o Excel, o un programa. Y si tu hoja de cálculo genera libros registro o contabilidad, cuenta como sistema de facturación.
- Tu volumen de operaciones: casi siempre estarás por debajo de 8 millones, así que tu fecha de factura electrónica será octubre de 2028.
- Tu fecha de Verifactu, si te aplica: 1 de enero de 2027 si eres sociedad, 1 de julio de 2027 si eres persona física o comunidad de bienes con actividad económica, mientras no se publique el aplazamiento.
Para revisar la parte de Verifactu punto por punto tienes el checklist Verifactu para propietarios. Y si tu caso tiene matices (varias actividades, inquilinos mixtos, una comunidad de bienes), confírmalo con tu asesor fiscal.
Cómo encaja Zalach
Zalach no decide si estás obligado ni sustituye a tu asesor. Si una entidad tuya está dentro del ámbito de Verifactu, o quieres adelantarte, puedes activarlo por entidad: las facturas que emites desde la facturación de alquileres generan su registro con huella encadenada y el QR en el PDF. Con VERI*FACTU activado y la clave de la entidad configurada, Zalach remite cada registro a la AEAT a través de un proveedor externo. Lo explicamos en Verifactu para alquileres.
Preguntas frecuentes
¿Verifactu y factura electrónica son lo mismo?
No. Verifactu regula el programa con el que facturas (registro de cada factura, huella encadenada y QR). La factura electrónica obligatoria regula el formato y el envío de las facturas entre empresas y profesionales. Son normas distintas, con ámbitos y fechas distintas.
¿Puedo estar obligado a factura electrónica pero no a Verifactu?
Sí. Es el caso típico de una persona física que alquila un local o un garaje a una empresa sin tener a nadie empleado a jornada completa: no tiene actividad económica en el IRPF, así que según la AEAT queda fuera de Verifactu, pero como arrendadora es empresaria a efectos del IVA y sus facturas a empresas tendrán que ser electrónicas desde octubre de 2028 si su volumen de operaciones no supera los 8 millones.
¿Afecta Verifactu a un propietario particular?
Solo si su alquiler es actividad económica en el IRPF, es decir, si para gestionarlo tiene al menos una persona empleada con contrato laboral y a jornada completa, o si alquila un apartamento turístico con servicios propios de hostelería. Sin eso, según la AEAT, no debe adaptarse aunque facture con un programa.
¿Una sociedad patrimonial está afectada?
Por Verifactu, sí, si factura con un programa: todos los contribuyentes del Impuesto sobre Sociedades están dentro, salvo quienes llevan sus libros por el SII, con la fecha vigente del 1 de enero de 2027. Por la factura electrónica, en las facturas que emita a empresas y profesionales, normalmente desde octubre de 2028.
¿Un PDF enviado por email es una factura electrónica?
No a efectos de la factura electrónica obligatoria. Tiene que ser un fichero estructurado en formato UBL, CII, EDIFACT o Facturae, que se envía por una plataforma de intercambio o por la solución pública de la AEAT.
¿Desde cuándo es obligatoria la factura electrónica entre empresas?
Los plazos cuentan desde el 6 de octubre de 2026, cuando entró en vigor la Orden HAC/1028/2026: octubre de 2027 para quien superó los 8 millones de volumen de operaciones el año anterior y octubre de 2028 para el resto.
¿Verifactu se ha aplazado a 2028?
Se ha anunciado, pero no está aprobado. El 5 de octubre de 2026 Hacienda anunció su intención de retrasarlo a octubre de 2028. Mientras no se publique en el BOE, las fechas vigentes son el 1 de enero de 2027 para sociedades y el 1 de julio de 2027 para el resto.
Fuentes oficiales
- Real Decreto 1007/2023, Reglamento de sistemas informáticos de facturación (arts. 1, 3, 4 y 6 y disposición final cuarta)
- Real Decreto 238/2026, factura electrónica entre empresarios y profesionales (arts. 2, 3, 4 y 7, DA 1ª, DT 3ª y DF 4ª)
- Orden HAC/1028/2026, solución pública de facturación electrónica (BOE de 5 de octubre de 2026)
- Ley 56/2007, artículo 2 bis
- Real Decreto 1619/2012, Reglamento de facturación (arts. 2 y 3)
- Ley 37/1992 del IVA, artículos 5 y 20.Uno.23.º y Ley 35/2006 del IRPF, artículo 27.2
- AEAT, preguntas frecuentes sobre el ámbito de aplicación y nota informativa sobre plazos
- Real Decreto-ley 29/2026, artículo 7 (IVA de la vivienda amueblada de corta duración)
- Ministerio de Hacienda, nota informativa de 5 de octubre de 2026
Este artículo explica la normativa general a 8 de octubre de 2026 y no sustituye el asesoramiento sobre un caso concreto.
Deja de gestionar tus alquileres con hojas de cálculo
Zalach centraliza contratos, facturas y cobros en un solo sitio.