IVA del 10 % en el alquiler vacacional: qué cambia el 1 de diciembre y qué tienes que preparar
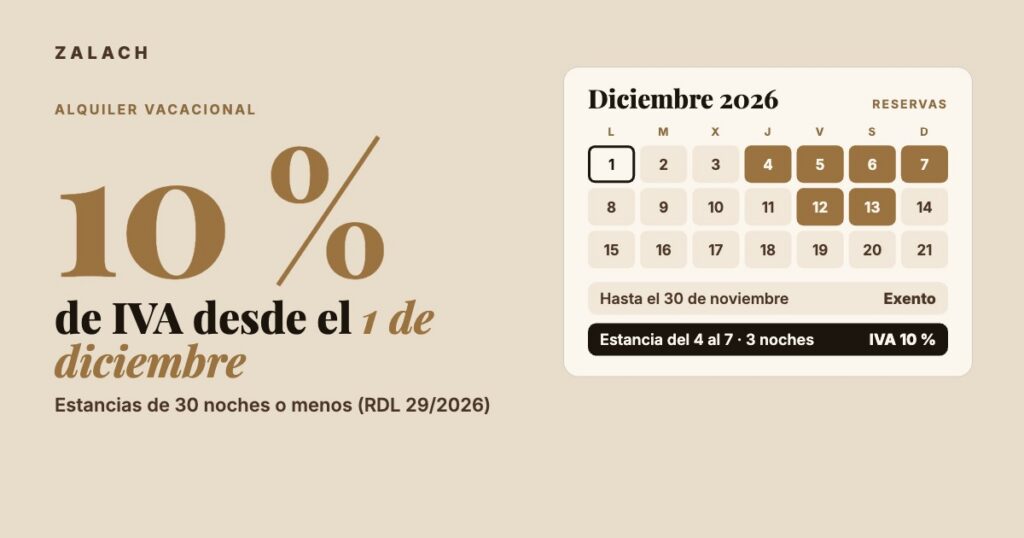
IVA alquiler vacacional, respuesta corta: desde el 1 de diciembre de 2026, si alquilas un apartamento o vivienda amueblada por estancias de 30 noches o menos al mismo arrendatario y no es tu vivienda habitual, ese alquiler deja de estar exento y pasa a tributar al 10 % de IVA. Lo establece el artículo 7 del Real Decreto-ley 29/2026, actualmente en vigor y pendiente de convalidación. Tendrás que revisar tu situación censal, facturar correctamente estas operaciones y declarar el IVA que corresponda.
Qué cambia exactamente
Hasta ahora, el alquiler de vivienda estaba exento de IVA salvo determinados supuestos, como cuando el arrendador prestaba servicios propios de la industria hotelera.
El Real Decreto-ley 29/2026 introduce una nueva excepción para los alquileres de corta duración:
- Qué: apartamentos o viviendas amuebladas.
- Duración: estancias de 30 noches o menos con el mismo arrendatario.
- Condición: que el alojamiento no sea la vivienda habitual del arrendador.
- Tipo de IVA: 10 %.
- Desde cuándo: la modificación tiene efectos desde el 1 de diciembre de 2026.
A quién afecta y a quién no
| Situación | ¿Paga IVA desde el 1 de diciembre? |
|---|---|
| Piso turístico entero, estancias de 2 a 7 noches | Sí, 10 % |
| Piso vacacional en verano, estancias de 2 a 4 semanas | Sí, si cada estancia es de 30 noches o menos |
| Alquiler de temporada de 3 meses | No por esta nueva regla de corta duración |
| Alquiler de vivienda habitual de larga duración | Sigue exento |
| Habitación en la vivienda habitual del propio arrendador | La excepción de corta duración no elimina la exención de la vivienda habitual del arrendador |
| Apartamento con servicios propios de la industria hotelera | Ya estaba fuera de la exención; no es una novedad de esta reforma |
| Pisos en Canarias, Ceuta y Melilla | El IVA estatal no se aplica del mismo modo; tienen su propio régimen fiscal |
Cuánto supone, en euros
Si mantienes un precio final de 100 € por noche y ese precio incluye el IVA:
| Precio final | Base imponible | IVA 10 % |
|---|---|---|
| 100 € | 90,91 € | 9,09 € |
Si quieres mantener una base de 100 €, el precio final sería:
| Base | IVA 10 % | Precio final |
|---|---|---|
| 100 € | 10 € | 110 € |
Es importante diferenciar entre precio final y base imponible. La base del alquiler incluye, con carácter general, la contraprestación que recibe el arrendador por la operación.
¿Puedes deducirte el IVA de los gastos?
Si realizas operaciones que dan derecho a deducción, puedes deducir el IVA soportado de determinados bienes y servicios afectos a la actividad, siempre que cumplas los requisitos y tengas la factura correspondiente.
Por ejemplo, pueden entrar gastos como:
- suministros;
- reparaciones;
- gestoría;
- publicidad;
- mobiliario;
- determinados servicios vinculados al inmueble.
Si combinas alquileres sujetos a IVA con otros exentos, o existe uso privado del inmueble, la deducción puede ser parcial y hay que revisar la afectación o la prorrata correspondiente.
Además, determinadas cuotas soportadas antes del inicio efectivo de la actividad también pueden ser deducibles si se cumplen los requisitos previstos por la AEAT.
Ejemplo simplificado
Imagina 60 noches al año a 100 € de precio final, sin subir el precio:
| Concepto | Importe |
|---|---|
| IVA repercutido incluido en 6.000 € cobrados | 545,45 € |
| IVA soportado en limpieza (1.200 € + 21 %) | -252,00 € |
| IVA soportado en reposiciones y mantenimiento (600 € + 21 %) | -126,00 € |
| Diferencia orientativa | 167,45 € |
Ejemplo simplificado suponiendo derecho completo a deducir esas cuotas y afectación íntegra a la actividad. Si hay uso privado, operaciones exentas u otros gastos compartidos, el resultado puede variar.
Qué tienes que revisar antes del 1 de diciembre
1. Haz la lista de unidades afectadas
Revisa qué apartamentos o viviendas alquilas por noches o semanas y qué estancias de 30 noches o menos tendrás desde diciembre.
2. Revisa tu situación censal
Si empiezas a realizar operaciones sujetas y no exentas de IVA, revisa con tu asesor qué alta o modificación censal corresponde mediante el modelo 036.
La AEAT utiliza este modelo para comunicar el inicio o los cambios de actividades sujetas a IVA.
3. Revisa tus precios
Decide cómo vas a incorporar el 10 % de IVA a tus tarifas.
No es lo mismo mantener el mismo precio final y absorber el impuesto que aumentar la tarifa para conservar la misma base.
4. Prepara la facturación
Tendrás que documentar correctamente las operaciones sujetas a IVA.
El momento de facturar y declarar está relacionado con el devengo del impuesto. En arrendamientos, con carácter general, el IVA se devenga cuando resulta exigible el precio; además, los cobros anticipados pueden producir devengo en el momento del cobro.
5. Ordena las facturas de tus gastos
Guarda correctamente las facturas de:
- limpieza;
- suministros;
- reparaciones;
- gestoría;
- mobiliario;
- otros gastos vinculados a la actividad.
Después podrás revisar qué IVA soportado cumple los requisitos para ser deducible.
6. Apunta el calendario fiscal
Si tu periodo de liquidación es trimestral, estas operaciones tendrán que incorporarse al modelo 303 que corresponda.
El modelo 390 no es obligatorio en todos los casos. Determinados contribuyentes con liquidación trimestral que realizan actividades de arrendamiento de bienes inmuebles urbanos están exonerados, aunque deben completar la información adicional prevista en la última autoliquidación del año.
7. Revisa especialmente los cobros anticipados
Si ya has cobrado en octubre o noviembre una estancia posterior al 1 de diciembre, no asumiría automáticamente que el tratamiento fiscal es el mismo que si el cobro se produce después.
La normativa general del IVA establece que los pagos anticipados pueden producir el devengo en el momento del cobro. El RDL 29/2026 no incorpora una regla transitoria específica para este supuesto, así que conviene revisarlo con tu asesor antes de emitir la factura.
Lo que todavía hay que vigilar
La convalidación
El Real Decreto-ley 29/2026 está actualmente en vigor, pero debe ser convalidado por la Diputación Permanente del Congreso dentro del plazo legal. Tienes el contexto completo en qué cambia con los decretos de vivienda.
Antes de aplicar cambios definitivos de diciembre, conviene comprobar el resultado de la convalidación y cualquier modificación posterior.
Los anticipos anteriores al 1 de diciembre
Como acabamos de ver, aquí confluyen dos reglas:
- la nueva tributación desde el 1 de diciembre;
- y la regla general de devengo de los cobros anticipados.
Si tienes reservas ya cobradas para estancias posteriores al 1 de diciembre, revísalas individualmente con tu asesor.
Cómo lo llevas en Zalach
En Zalach puedes gestionar los pisos vacacionales dentro de la misma cartera que el resto de tus alquileres.
Calendario de reservas
Las unidades en modalidad vacacional tienen su propio calendario de reservas.
En el plan Pro puedes sincronizar calendarios mediante iCal con Airbnb y Booking.com.
Facturación
Puedes crear facturas seleccionando el tipo de IVA correspondiente en cada línea, con numeración por serie y entidad y generación en PDF.
Libros registro y modelos fiscales
A partir de las facturas puedes trabajar con libros registro y borradores de modelos fiscales, incluido el 303 y, cuando corresponda, el 390, para revisarlos con tu gestoría.
Portal del huésped y presupuestos
Las funcionalidades Pro incluyen herramientas adicionales para la gestión de huéspedes y presupuestos.
Lo que Zalach no hace
Zalach no es un channel manager:
- no modifica precios automáticamente en plataformas;
- no gestiona mensajes con huéspedes;
- no presenta los modelos fiscales directamente ante la AEAT;
- no tramita tu alta censal.
Eso debes hacerlo tú o tu gestoría.
Preguntas frecuentes
¿Desde cuándo se aplica el 10 % de IVA a los alquileres de corta duración?
La reforma tiene efectos desde el 1 de diciembre de 2026 para arrendamientos de apartamentos o viviendas amuebladas cuya duración a favor del mismo arrendatario no supere las 30 noches, salvo la excepción de la vivienda habitual del arrendador.
¿Qué IVA se aplica?
El 10 %. El Real Decreto-ley incorpora estos arrendamientos al tipo reducido previsto en el artículo 91.Uno.2.2.º de la Ley del IVA.
¿Tengo que crear una sociedad para repercutir IVA?
No necesariamente. Una persona física también puede realizar una actividad sujeta a IVA. Tendrás que revisar tu situación censal, facturar correctamente las operaciones y presentar las autoliquidaciones que correspondan.
¿Tengo que presentar siempre el modelo 390?
No. Determinados contribuyentes con liquidaciones trimestrales y actividad de arrendamiento de bienes inmuebles urbanos están exonerados del modelo 390, aunque deben facilitar información adicional en la última autoliquidación del ejercicio.
¿Qué pasa si alquilo por más de 30 noches?
La nueva exclusión de la exención introducida por el RDL 29/2026 se refiere específicamente a estancias de 30 noches o menos al mismo arrendatario.
Para estancias superiores hay que analizar el régimen que corresponda al contrato y al uso del inmueble.
Puedo deducirme el IVA de los gastos del piso?
Puede existir derecho a deducción cuando los bienes y servicios estén afectos a una actividad que genere ese derecho y se cumplan los requisitos de facturación y justificación.
Si existe uso privado o combinas operaciones sujetas y exentas, la deducción puede ser parcial.
¿Tienes pisos vacacionales y alquileres de larga duración en la misma cartera?
Puedes gestionarlos desde una misma estructura, con sus contratos, reservas, facturas y modelos fiscales.
Empieza gratis hasta 3 unidades.
Información revisada a 20 de octubre de 2026 según el BOE y la información disponible de la AEAT. Este contenido es informativo y no sustituye el asesoramiento fiscal.
Deja de gestionar tus alquileres con hojas de cálculo
Zalach centraliza contratos, facturas y cobros en un solo sitio.