
Sin financiación
- Capital invertido
- Servicio de la deuda
- Flujo de caja neto
- Rentabilidad neta
El capital invertido es el precio total del inmueble; no hay servicio de deuda que restar.
La hipoteca de cada inmueble, con su efecto real sobre el flujo de caja y la rentabilidad apalancada
Explora la comparativa completa: Al contado vs. Apalancado ↓
El capital invertido es el precio total del inmueble; no hay servicio de deuda que restar.
El capital invertido es solo la entrada; la rentabilidad se calcula sobre ese equity, no sobre el precio total.
ROE: rentabilidad sobre el capital propio actual (equity = valor de mercado menos deuda viva). DSCR: ratio de cobertura del servicio de deuda, es decir, los ingresos operativos entre la cuota anual del préstamo.
Muchos inmuebles en alquiler se compraron con financiación, y esa deuda cambia por completo el análisis de rentabilidad: no es lo mismo comparar el ingreso con el precio de compra que compararlo con el capital que realmente se puso de entrada.
Calcular el rendimiento sobre el precio de compra en lugar del capital desembolsado puede ocultar el efecto del apalancamiento sobre el retorno del inversor.
Omitir el servicio de la deuda en el análisis recurrente impide reflejar el flujo de caja disponible tras atender las obligaciones de financiación.
Gestionar préstamos en distintas entidades dificulta obtener una visión consolidada del saldo pendiente y de la posición neta de la cartera.
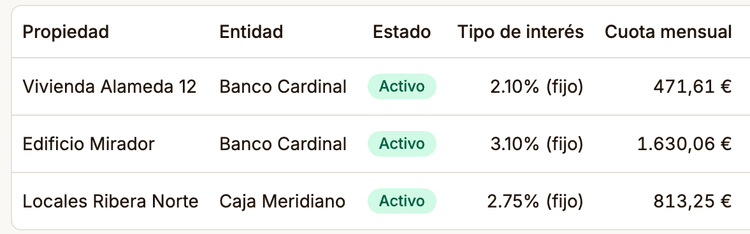
Vinculación de varios préstamos a un mismo inmueble -por ejemplo una hipoteca inicial y una ampliación-, cada uno con su propia entidad financiera, importe, tipo y plazo.
Soporta financiación a tipo fijo o variable y permite registrar la cuota mensual real que se paga, para que el servicio de deuda use esa cifra en vez de una estimación teórica.
Compara el escenario al contado y el financiado para analizar el efecto de la hipoteca sobre el capital invertido, el flujo de caja y el retorno del inmueble.
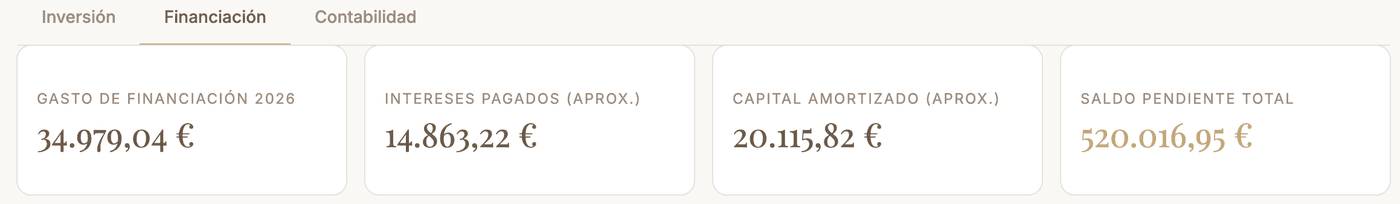
Agrega el saldo pendiente de todas las hipotecas de la cartera y relaciona la deuda viva con el valor de los activos mediante el ratio Loan-to-Value (LTV).
La financiación de un inmueble tiene datos que tú registras y datos que Zalach deriva de ellos. Esta es la frontera exacta entre unos y otros.
Entidad financiera, importe concedido, capital aportado, tipo de interés, plazo total y la cuota mensual efectiva asociada a cada préstamo.
Servicio de deuda anualizado, saldo pendiente, flujo de caja neto y ratios de análisis como LTV, DSCR, ROE y payback estimado.
El reparto entre intereses y capital amortizado es una aproximación calculada con amortización francesa. No hay cuadro de amortización mes a mes: no sustituye al cuadro de amortización real de tu entidad bancaria.
¿Cuánto cuesta la financiación de un inmueble que ya tienes?
Registra la hipoteca real -entidad, importe, tipo, plazo, cuota- y ve su efecto en el flujo de caja y la rentabilidad.
¿Qué cuota tendría una hipoteca que aún no he contratado?
Calcula la cuota estimada de una hipoteca hipotética antes de comprar, sin necesidad de registrar nada.
Ir al simulador de hipotecasEl servicio de la deuda de una hipoteca no es lo mismo que el gasto operativo de un inmueble -IBI, comunidad, seguro, suministros, mantenimiento-: esa distinción se explica en Control de gastos.
Sí, cada inmueble admite varios préstamos, por ejemplo si hubo una ampliación de hipoteca, cada uno con su propia entidad financiera, importe, tipo y plazo.
Es el rendimiento calculado sobre el capital que realmente se invirtió de entrada (equity), en lugar de sobre el precio total del inmueble, descontando además el servicio de la deuda del flujo de caja.
No, está pensada para registrar la financiación real de inmuebles que ya tienes en cartera. Si quieres simular la cuota de una hipoteca antes de contratarla, Zalach tiene un simulador de hipotecas independiente.
La deuda viva de todas las hipotecas registradas se resta del valor de los activos en la vista de patrimonio consolidado, y se muestra también el ratio LTV (deuda sobre valor) de la cartera.
Sí, cada hipoteca se marca como fija o variable junto con su porcentaje de interés en el momento del registro.
No. Los intereses pagados y el capital amortizado que muestra Zalach son una aproximación calculada con amortización francesa a partir del importe, tipo y plazo de cada préstamo (o de la cuota manual registrada, en su caso). No sustituye al cuadro de amortización real de tu entidad bancaria, que es el único documento vinculante sobre el reparto mes a mes de intereses y capital.
Ninguno en particular: préstamos e hipotecas está incluido en todos los planes de Zalach, también en el gratuito. Lo que limita el plan gratuito es el tamaño de la cartera (unidades, usuarios y entidades emisoras), no esta funcionalidad.
Explora cómo simular la cuota de una hipoteca antes de formalizar la financiación.
Esta funcionalidad está integrada en la solución global de gestión de patrimonio inmobiliario.
Prueba Zalach gratis y registra las hipotecas de tu cartera para ver la rentabilidad apalancada de cada inmueble.
Empezar gratisGratis hasta 3 unidades. Sin tarjeta.
¿Tienes alguna duda?
Habla directamente con nuestro equipo.
L–V · 9:00–18:00
Abrir WhatsApp →Te responderemos con la mayor brevedad posible dentro de nuestro horario comercial.