
Rentabilidad por inmueble
¿Cuánto está rindiendo ya lo que tengo en cartera?
Consolidación de métricas calculadas sobre los ingresos, costes y financiación registrados para los activos gestionados en Zalach.
Medición de la rentabilidad de cada inmueble según ingresos, costes y financiación registrados
LTV (Loan-to-Value): deuda viva sobre el valor de mercado actual, no sobre la inversión total.
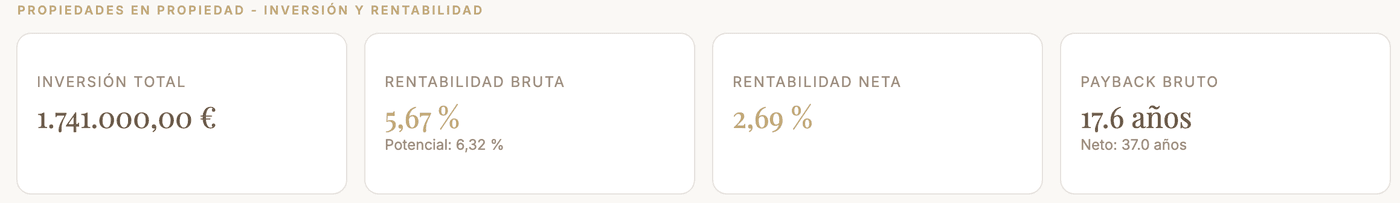
El punto de partida, sin descontar ningún gasto ni impuesto.
Resta los gastos operativos del inmueble y el tipo de impuesto sobre el resultado configurado en la organización, sin incluir el servicio de la deuda.
Solo si hay hipoteca: cash-on-cash sobre el capital efectivamente desembolsado, no sobre el precio total del inmueble.
Umbral operativo que estima el nivel de ingresos u ocupación necesario para cubrir la totalidad de costes fijos y el servicio de la deuda contemplados por el cálculo.
Con los activos ya incorporados a la cartera, el análisis pasa de la proyección de adquisición al rendimiento calculado a partir de los datos operativos registrados.
Gestionar una cartera mediante hojas de cálculo fragmentadas dificulta mantener comparables los indicadores cuando cambian ingresos, gastos o financiación.
Analizar únicamente la renta frente al precio del activo omite costes operativos y financiación, ocultando diferencias relevantes entre rentabilidad bruta y neta.
Determinar el umbral de ingresos u ocupación requiere relacionar los costes contemplados por el modelo con la capacidad de generación de ingresos del activo.
El rendimiento bruto sobre la inversión total y el neto tras descontar gastos operativos y el tipo de impuesto sobre el resultado configurado en la organización, propiedad a propiedad.
Con un préstamo registrado, el cash-on-cash sobre el capital efectivamente desembolsado, descontando el servicio de la deuda del flujo de caja. El detalle de la cuota vive en Préstamos e hipotecas.
Unidades ocupadas y porcentaje de ocupación mínima para cubrir la totalidad de costes fijos y el servicio de la deuda, y los años de recuperación de la inversión, bruto y neto.
Un selector de propiedad permite comparar el rendimiento de cada inmueble por separado, con la evolución mensual de ingresos y gastos de la cartera.
Las métricas se construyen a partir de la información económica y contractual disponible en la plataforma.
Los ingresos anuales se calculan sobre la renta configurada de las unidades ocupadas; los gastos operativos anualizados -comunidad, IBI, seguro, mantenimiento- se registran en Control de gastos.
El NOI resulta de restar los gastos operativos a los ingresos. El capital desembolsado (equity invertido) es la inversión total menos el importe del préstamo concedido en el momento de la compra, si lo hay -un valor fijo que no cambia según se amortiza la hipoteca-.
El impuesto que se descuenta para la rentabilidad neta es el tipo sobre el resultado configurado en la organización, igual para todos los inmuebles: una estimación analítica para comparar activos, no una liquidación fiscal.
Cuando falta un dato necesario, como el valor de adquisición, Zalach deja pendiente esa métrica y mantiene el resto.
¿Cuánto está rindiendo ya lo que tengo en cartera?
Consolidación de métricas calculadas sobre los ingresos, costes y financiación registrados para los activos gestionados en Zalach.
¿Me conviene comprar este inmueble?
Proyección de escenarios de adquisición a partir de precio, costes previstos y una estructura de financiación hipotética, antes de incorporar el activo a la cartera.
Ir a la calculadoraComparten parte de la metodología de cálculo, pero difieren en el origen del dato: la calculadora proyecta un escenario de inversión y este módulo analiza activos ya registrados.
La bruta relaciona los ingresos anuales con la inversión total sin descontar gastos; la neta resta los gastos operativos y el tipo de impuesto sobre el resultado configurado en la organización, sin incluir el servicio de la deuda; la apalancada, cuando hay hipoteca, se calcula sobre el capital efectivamente desembolsado (cash-on-cash) y sobre el capital actual tras la deuda viva (ROE).
No. Analiza inmuebles que ya están en cartera, con sus ingresos y gastos registrados. Si estás valorando una compra, la calculadora de rentabilidad de Zalach simula el escenario antes de dar el paso.
No, la rentabilidad bruta y neta se calcula igualmente al contado. La rentabilidad apalancada solo aparece cuando el inmueble tiene al menos un préstamo registrado en su ficha.
Zalach cruza los costes fijos del inmueble -incluido el servicio de la deuda cuando hay hipoteca- con sus ingresos por unidad para determinar cuántas unidades ocupadas, o qué porcentaje mínimo de ocupación, se necesitan para cubrirlos.
Se recalcula automáticamente cada vez que hay un cobro, un gasto o una hipoteca nuevos registrados en Zalach; no hace falta lanzar ningún proceso manual.
Ninguno en particular: rentabilidad por inmueble está incluido en todos los planes de Zalach, también en el gratuito. Lo que limita el plan gratuito es el tamaño de la cartera (unidades, usuarios y entidades emisoras), no esta funcionalidad.
Si estás evaluando una nueva adquisición, explora cómo simular el escenario de inversión en la calculadora de rentabilidad antes de incorporarla a la cartera.
Esta funcionalidad está integrada en la solución global de gestión de patrimonio inmobiliario.
Prueba Zalach gratis y consulta la rentabilidad bruta, neta y apalancada de cada inmueble con los datos disponibles de tu cartera.
Empezar gratisGratis hasta 3 unidades. Sin tarjeta.
¿Tienes alguna duda?
Habla directamente con nuestro equipo.
L–V · 9:00–18:00
Abrir WhatsApp →Te responderemos con la mayor brevedad posible dentro de nuestro horario comercial.